
Bakıda mənzil almaq üçün orta hesabla 217 aylıq maaş tələb olunur
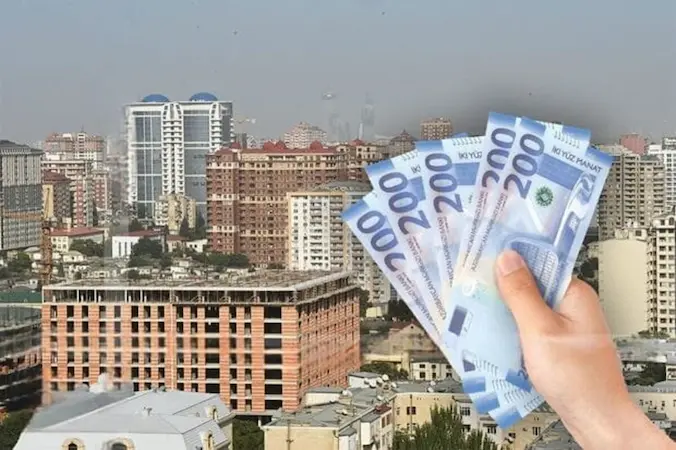
Bakıda mənzil qiymətlərinin artım tempi əhalinin gəlirlərindəki yüksəlişi üstələdiyindən, ev almaq istəyənlərin qarşısında maliyyə baxımından daha böyük çətinliklər yaranır. Dövlət Statistika Komitəsinin açıqladığı göstəricilərə əsasən, 2026-cı ilin yanvar-iyul aylarında muzdlu işçilərin orta aylıq nominal əməkhaqqı əvvəlki ilin eyni dövrü ilə müqayisədə 7,2 faiz artaraq 1 176,7 manata yüksəlib. Bununla yanaşı, Mərkəzi Bankın məlumatına görə, 2025-ci il ərzində mənzil qiymətləri 12,2 faiz artıb.
İqtisadçı Xalid Kərimli Modern.az-a açıqlamasında bildirib ki, 2025-ci ildə mənzil almaq istəyənlər üçün qiymət və gəlir dinamikası əlverişli olmayıb. Onun sözlərinə görə, həmin il əməkhaqqı 9,3 faiz, mənzil qiymətləri isə 12,2 faiz artıb. Ekspert 2020-ci ilin iyunu ilə 2025-ci ilin iyununu müqayisə etdikdə mənzil qiymətlərində 46 faizlik artım müşahidə olunduğunu da qeyd edib.
“Son bir ildə mənzil qiymətlərinin artımı gəlir artımını üstələyib. Bu baxımdan 2025-ci il ev almaq istəyən vətəndaşlar üçün uğurlu il olmayıb”, – X. Kərimli deyib.
İqtisadçıya görə, Bakıda orta mənzil qiymətinin orta aylıq nominal əməkhaqqına nisbəti 217 aydır. Bu, təxminən 18,1 illik əməkhaqqına bərabərdir. Lakin həmin hesablamada insanın bütün maaşını xərcləmədən yığdığı fərz olunur; ailənin yaşayış xərcləri nəzərə alındıqda təkcə maaş yığmaqla ev almaq daha uzun çəkə bilər.
Ekspert Mərkəzi Bankın ipoteka üzrə əlçatanlıq indeksinə də diqqət çəkib. Mərkəzi Bank bu göstəricini adambaşına düşən sərəncamda qalan gəlirin yeni ipoteka kreditləri üzrə orta aylıq ödənişə nisbəti kimi hesablayır. İndeksin 100 faizdən yuxarı olması orta göstəricilər əsasında gəlirin aylıq ipoteka ödənişini qarşıladığını bildirir. Bu hesab hər bir ailənin kredit ala biləcəyi anlamına gəlmir: ilkin ödəniş, digər borclar və ailənin gündəlik xərcləri də əhəmiyyət daşıyır.
Kərimli mənzilin 21 illik kapitallaşma müddətini də qeyd edib. Bu göstərici mənzilin qiymətinin illik kirayə haqqına nisbətidir: yəni mənzil kirayəyə verilsə, onun satış qiymətinə bərabər məbləğ təxminən 21 ilin ümumi kirayə gəliri hesabına formalaşar. Təmir, boş qalma müddəti və digər xərclər bu sadə hesablamaya daxil deyil. Mərkəzi Bankın 2025-ci ilin sonuna dair hesablamasında müddət 20,9 il göstərilib.
İqtisadçı hazırkı şəraitdə uyğun şərtlərə cavab verən şəxslər üçün dövlət ipotekası ilə mənzil almağı daha məqsədəuyğun hesab edir:
“Güzəştli ipoteka daha ucuzdur. Adi dövlət ipotekası isə 7–8 faiz aralığındadır. Mənzil qiymətlərinin artımını nəzərə aldıqda indi dövlət ipotekası ilə ev almaq yaxşı görünür. Bununla belə, 2026-cı ildə qiymətlərin artım sürəti əvvəlki dövrlərlə müqayisədə zəifləyib”.
İpoteka və Kredit Zəmanət Fondunun açıqladığı şərtlərə əsasən, adi ipoteka üzrə maksimal illik faiz dərəcəsi 8, güzəştli ipoteka üzrə isə 4 faizdir; zəmanətli kreditlərdə daha aşağı dərəcələr tətbiq oluna bilər. Konkret seçim ailənin gəlirinə, ilkin ödəniş imkanına və kreditin bütün müddəti ərzində aylıq ödənişi qarşılamaq qabiliyyətinə bağlıdır.
Oxşar Xəbərlər
Bütün xəbərlərə bax
Ən son daşınmaz əmlak elanları
Bütün elanlara bax
Satış
Satış
Satış
Satış